💰 주담대 금리 1%p 뛰었다는데, 3억 대출이면 이자 얼마나 늘까
주택담보대출 금리, 혼합형 금리, 변동형 금리, 코픽스 금리, 가계부채 2000조, 대출이자 계산, 보금자리론 금리, DSR 규제
💬 "지금 대출받으면 이자가 얼마나 더 나가요?"
요즘 상담에서 자주 듣는 질문입니다. 이번 주택담보대출 금리 자료를 쉽게 풀어 정리해 봤습니다.
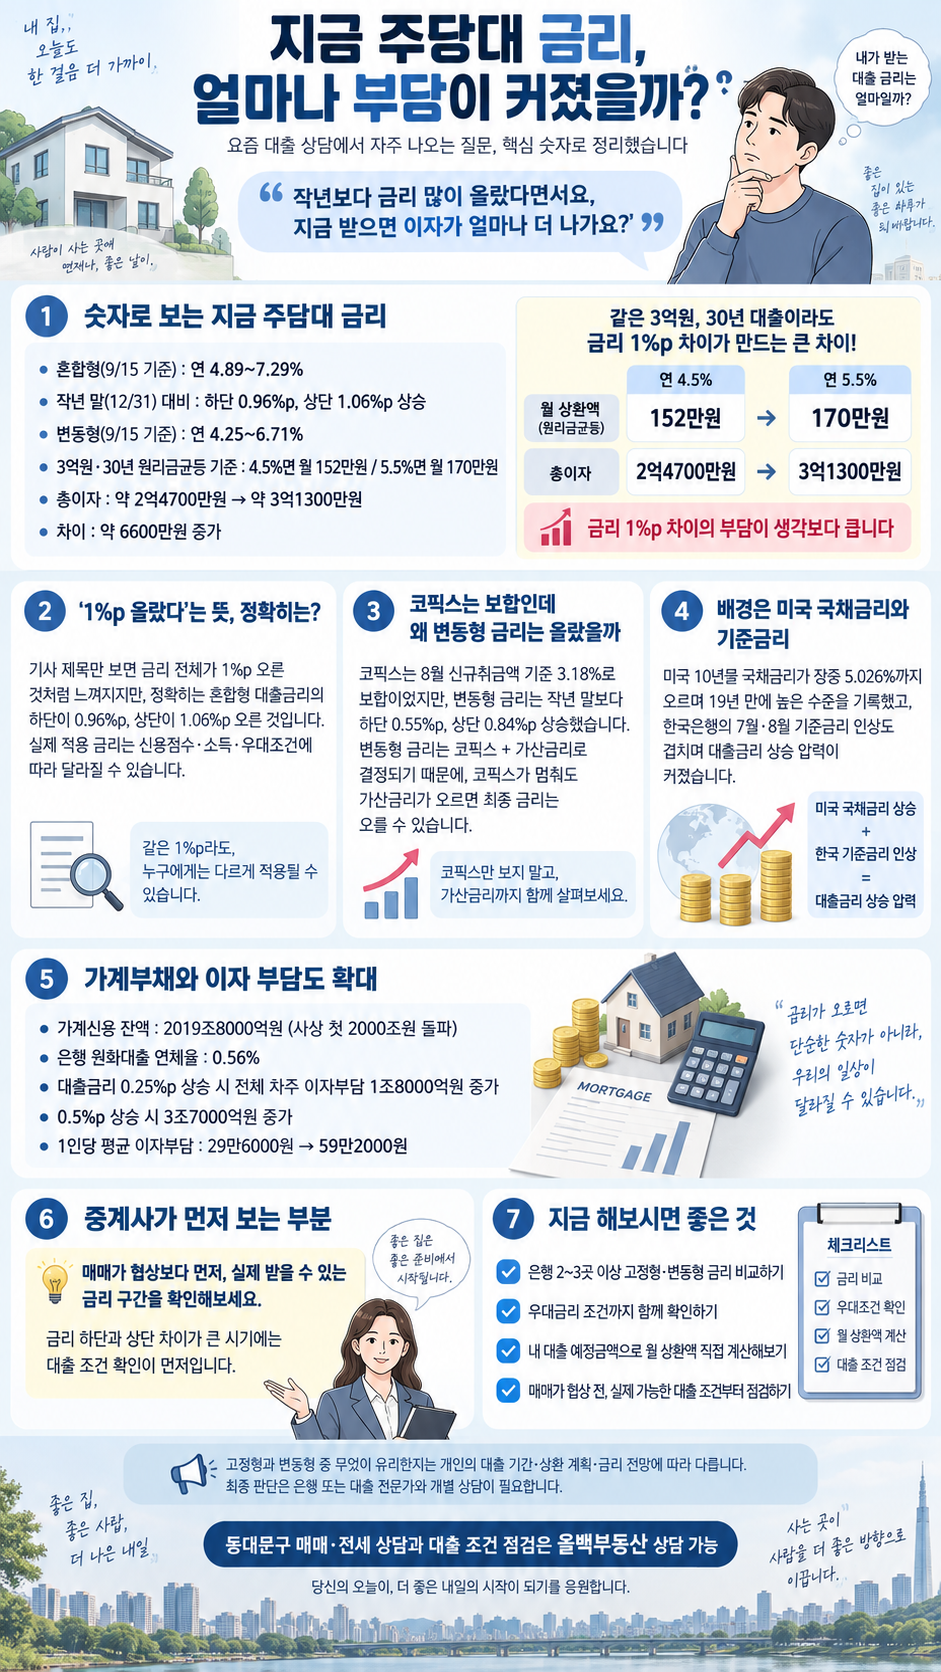
━━━━━━━━━━━━━━━━ ■ 지금 주택담보대출 금리는? ━━━━━━━━━━━━━━━━ ▶ 고정금리형(9/15 기준) : 연 4.89~7.29% ▶ 작년 말보다 : 낮은 쪽 0.96%p, 높은 쪽 1.06%p 상승 ▶ 변동금리형(9/15 기준) : 연 4.25~6.71% ▶ 3억원을 30년 동안 매달 같은 금액으로 갚을 때 · 금리 4.5% → 월 약 152만원 · 금리 5.5% → 월 약 170만원 ▶ 30년 동안 낸 이자 총액 약 2억4700만원 → 약 3억1300만원 (약 6600만원 차이)
■ "금리 1%p 올랐다"는 말의 진짜 뜻
기사 제목만 보면 금리가 전부 1%p씩 뛴 것처럼 보입니다. 하지만 실제로는 '가장 낮은 금리'가 작년 말보다 0.96%p 오른 것입니다. 가장 높은 금리는 1.06%p 올랐고요.
같은 상품이라도 사람마다 받는 금리가 다릅니다. 신용점수, 소득, 은행 거래 실적에 따라 낮은 쪽을 받기도 하고 높은 쪽을 받기도 합니다. "요즘 금리 몇 프로예요?"라는 질문에 한마디로 답하기 어려운 이유입니다.
■ 기준이 되는 금리는 그대로인데, 왜 올랐을까
변동금리는 '코픽스 + 은행이 붙이는 금리'로 정해집니다. 코픽스는 은행들이 돈을 빌려올 때 드는 비용을 모아 만든 기준 숫자라고 보시면 됩니다.
8월 코픽스는 3.18%로, 넉 달 오르다가 이번엔 제자리에 멈췄습니다. 그런데 변동금리 대출은 작년 말보다 0.55~0.84%p 올랐습니다. 기준이 멈춰도 은행이 붙이는 금리가 오르면 내 금리는 올라간다는 뜻입니다.
■ 왜 이렇게 됐을까
나라 밖 영향이 큽니다. 지난 15일(현지시간) 미국의 장기 국채 금리가 5%를 넘으며 19년 만에 높은 수준까지 올랐고, 우리나라 금리도 따라 움직였습니다. 여기에 한국은행이 7월과 8월에 연이어 기준금리를 올린 것도 겹쳤습니다.
그 결과 9월 15일 기준 신한은행(4.89%)을 뺀 은행들은 고정금리의 가장 낮은 구간도 5.2%를 넘었습니다.
■ 우리나라 가계 빚, 2000조원을 넘었습니다
6월 말 가계 빚 총액이 2019조8000억원으로, 석 달 만에 25조9000억원 늘었습니다. 대출을 제때 갚지 못하는 비율도 0.56%로 예년보다 높은 편입니다.
한국은행 계산으로는 금리가 0.25%p만 올라도 대출받은 사람 전체가 내는 이자가 1조8000억원 늘어납니다. 1인당으로 보면 1년에 약 29만6000원이 더 나가는 셈입니다.
■ 중개사가 먼저 보는 부분
상담을 하다 보면 집값 깎는 데 먼저 집중하시고, 대출 금리는 계약이 코앞에 와서야 알아보시는 분이 많습니다. 사람마다 금리 차이가 벌어진 시기에는 순서를 바꾸시는 게 안전합니다. 내가 받을 수 있는 금리를 먼저 확인하고, 그다음에 집값과 자금 계획을 맞추는 방식입니다.
✏️ 사장님 경험담
얼마 전 이문동에서 집을 알아보시던 손님이 계셨습니다. 예산을 딱 맞춰 오셨는데, 막상 은행에 가보니 생각하셨던 금리보다 높은 구간을 안내받으셨습니다.
매달 나가는 돈이 달라지니 계약 직전에 자금 계획을 다시 짜야 했고, 마음에 두셨던 집을 한 번 놓치셨습니다.
그 뒤로는 손님이 오시면 집부터 보여드리기 전에 "은행 두 곳만 먼저 다녀와 보시라"고 꼭 말씀드립니다. 순서만 바꿔도 마음이 훨씬 편해지십니다.
고정금리와 변동금리 중 어느 쪽이 나은지는 대출 기간, 갚는 계획, 개인 상황에 따라 다릅니다. 이 부분은 은행 담당자와 직접 상담해 보셔야 정확합니다.
■ 이것만은 해보세요
▶ 은행 두세 곳에서 고정·변동 금리를 같이 물어보기 ▶ 같은 은행이라도 내 조건에 따라 금리가 달라진다는 점 확인하기 ▶ 위의 3억원 계산을 내가 빌릴 금액에 맞춰 직접 계산해 보기
빌리는 금액이 커질수록, 6600만원이라는 차이도 함께 커집니다.
동대문구에서 매매나 전세를 준비하시면서 대출까지 같이 살펴보고 싶으시면 이문올백부동산으로 문의 주세요.
#주담대금리 #주택담보대출금리 #혼합형금리 #변동형금리 #코픽스 #가계부채 #대출이자계산 #보금자리론 #DSR규제 #기준금리인상 #동대문구부동산 #올백부동산
더 궁금한 점이 있으신가요?
글로 다 담지 못한 상황별 판단은 직접 상담이 정확합니다.
이문·휘경 아파트라면 무엇이든 물어보세요.
※ 이 글은 일반적인 정보 제공을 목적으로 하며, 개별 사안의 법적·세무적 판단은 전문가 상담을 권해드립니다.